


精彩瞬间
法国债市的压力正在从财政失衡,演变为一场央行、政府与总统候选人同时卷入的政治博弈。
10月7日,据彭博报道,欧洲央行管委会成员、法兰西银行行长Emmanuel Moulin明确表示,法国债市形势“严峻而复杂”,但尚未满足欧央行介入条件。“欧央行不是为了处理各国的财政问题而存在的”,法国必须通过预算和财政调整自行解决问题。
法国国债近期遭遇抛售,10年期国债与德国国债利差一度扩大至约160个基点,创2011—2012年欧债危机以来新高。尽管随着部分投资者入场,该利差周二回落至约127个基点,但市场对法国财政可持续性的担忧并未消退。而总统大选临近,又让市场开始提前定价下一届政府的财政路线。
极右翼候选人勒庞主张大幅削减支出、压低赤字,同时希望欧央行帮助缓解融资压力;极左翼候选人让-吕克·梅朗雄则提出冻结或注销部分法国国债。两套路线方向迥异,却共同指向法国当前的债务与财政约束,也意味着大选结果可能进一步改变市场对法国财政政策的预期。
Moulin的核心判断是,法国当前面临的是财政问题,而非央行可以直接解决的流动性问题。
他表示,法国需要通过预算法案恢复财政可信度,并推动赤字降至GDP的5%以下,而不是寄希望于欧央行通过债券购买压低融资成本。“局势是严峻的,”Moulin说,“但我们可以通过投票通过预算、承诺赤字不超过5%来采取行动。”
这一立场与勒庞的诉求形成直接冲突。勒庞此前呼吁欧央行采取行动,为法国等欧元区国家释放更多财政空间,用于国防和技术投资;她在最新财政方案中也表示,在法国重新掌控公共财政后,需要与欧央行讨论如何降低借贷成本。
但欧央行的政策工具并非无条件的财政救助。法国政府预计今年财政赤字将达到GDP的5.4%,2027年预算草案则试图将赤字降至5%;与此同时,政府已提出约540亿欧元的财政调整方案,但能否获得议会支持仍存在不确定性。
因此,债市真正关注的并不只是法国能否获得央行支持,而是政府能否证明自己有能力控制赤字、稳定债务。Moulin的表态实际上划定了政策边界:财政失衡需要首先通过财政政策解决,央行不会替政府承担财政整顿责任。
在债市压力升温之际,勒庞试图通过一份更激进的财政方案证明,若她执政,将把降低赤字和债务作为优先事项。
10月6日,勒庞公布最新财政路线,提出到2032年相较2026年实现1400亿欧元净节支,并计划将财政赤字在2030年降至GDP的3%以下、2032年进一步降至2.5%,同时将公共债务率降至112%左右。相比此前提出的1250亿欧元节支目标,这一方案进一步加大了财政调整力度。
节支主要来自压缩地方政府和政府机构支出、削减部分对外援助、降低法国对欧盟预算的净缴款、打击税务欺诈,以及通过移民政策减少公共支出等。同时,方案还包括至少300亿欧元减税,以及针对高净值人群、企业和股票回购等领域的增税措施。
但这套方案能否兑现仍存在争议。法国政府已公开质疑其节支测算,市场则更关注如此大规模的财政调整能否获得议会支持,以及部分节支项目能否真正转化为财政改善。
勒庞表示,随着利率上升,法国必须加快财政调整;只有恢复财政自主,才能缓解融资压力。她同时主张,在法国重新控制公共财政后,与欧央行讨论降低债务融资成本。
换言之,勒庞的路线是先通过财政紧缩恢复市场信任,再寻求降低融资成本;而Moulin的表态意味着,法国不能把希望寄托在欧央行兜底上。
如果说勒庞试图通过削减支出来缓解债务压力,梅朗雄则提出了另一条路径。梅朗雄此前提出冻结或注销法国由法兰西银行和欧洲央行持有的部分国债,希望直接降低政府债务负担。但这一方案遭到了货币当局的明确反对。
9月11日,法兰西银行行长Emmanuel Moulin将债务注销方案形容为“非法、危险且无用”,认为这一做法违反欧盟条约,可能推高通胀和利率,也无法解决法国持续产生财政赤字的根本问题。欧洲央行行长拉加德此前也表示,注销法国由欧洲央行持有的债务将违反欧盟条约。
随后,围绕法兰西银行持债规模下降的争议进一步升温。9月12日,法兰西银行专门发表声明,澄清其所持法国国债规模下降并非主动抛售,而是此前购买的债券到期后不再再投资。截至2026年6月底,法兰西银行在相关资产购买计划下持有的法国公共债务规模为4880亿欧元,较2025年底的5460亿欧元下降,全部由债券到期所致。
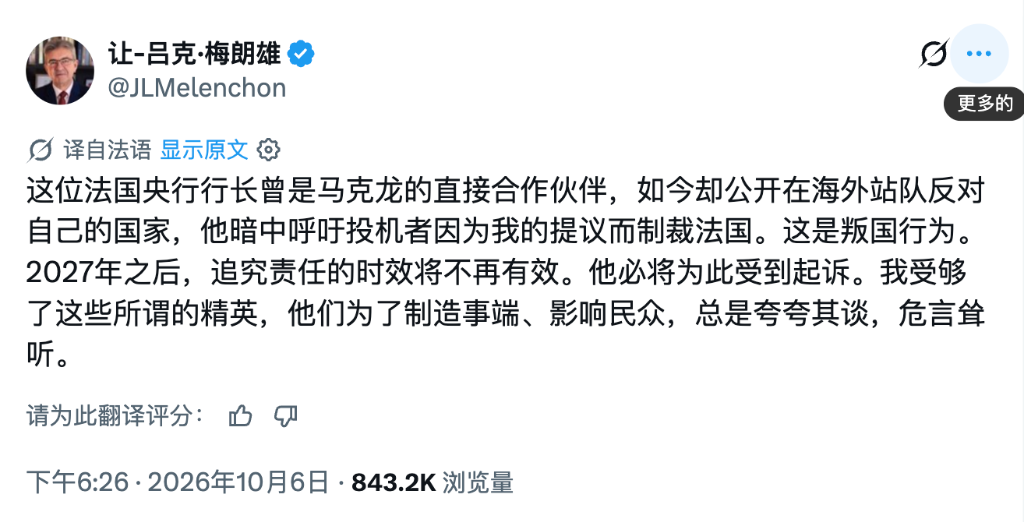
争议在10月6日进一步升级。梅朗雄公开批评Moulin,甚至称其有关法国财政状况的警告构成“叛国行为”,并表示如果左翼联盟在2027年执政,将追究其责任。Moulin此前已明确表示不会因政治压力辞职或改变立场。
至此,这场争论已经超出具体债务政策本身,进一步触及央行独立性、欧盟财政规则以及货币政策框架。
法国当前的债务压力并非短期形成,而是长期财政赤字、危机期间大规模支出以及近年来财政整顿受阻共同积累的结果。
马克龙2017年上台后推动供给侧改革,带动就业和投资改善,但法国长期存在的高公共支出和结构性赤字问题并未根本扭转。此后,黄背心运动、疫情和能源危机又进一步推高财政支出,法国公共债务从2019年的约98% GDP升至2026年6月的119%,达到约3.596万亿欧元。
与此同时,政治碎片化进一步增加了财政整顿难度。2024年提前议会选举后,两任总理相继离任,财政改革屡受阻碍。当前政府计划通过约540亿欧元的财政调整,将2026年预计5.4%的赤字率降至2027年的5%,但预算能否获得议会支持仍存不确定性。
债市压力也随之上升:法国10年期国债收益率一度接近5%,与德国国债的利差一度扩大至约160个基点,创2011—2012年欧债危机以来新高。与此同时,法国政府计划2027年发行约3400亿欧元中长期国债,融资压力仍然较大。
高债务和高赤字推高融资成本,融资成本又反过来加大财政压力,而政治碎片化则进一步削弱了市场对财政整顿持续推进的信心。欧央行明确不为财政问题兜底后,法国最终仍需依靠自身的财政调整稳定债市。
本文来自华尔街见闻,欢迎下载APP查看更多
| 日期 | 时间 | 联赛 | 赛季 | 全场 |
|---|---|---|---|---|
| 2023年5月11日 | 12:00 | FC联赛 | 2023 | 90 |
| 2023年5月14日 | 16:00 | FC联赛 | 2023 | 90 |
| 2023年5月15日 | 17:00 | FC联赛 | 2023 | 90 |
| 2023年5月11日 | 19:00 | FC联赛 | 2023 | 90 |
守门员

前锋

前锋
中场
后卫
后卫
前锋
守门员
前锋
前锋
前锋
前锋
前锋
中场